2026年現在、テレビやWeb広告で高い知名度を誇る「マネードクター」のCMシリーズは、多くの視聴者の関心を集めています。お金に関する漠然とした不安を抱える現代において、ファイナンシャルプランナー(FP)による無料相談サービスを身近に感じさせる巧みな演出は、業界でも大きな話題となっています。一方で、「CMの演出が少しうるさい・うざいと感じる」「本当に無料の仕組みで怪しくないのか」「実際の利用者の評判や口コミはどうなのか」といった疑問や不安の声も少なくありません。
本記事では、マネードクターの歴代CM出演者や演出意図の変遷、サービスの詳しい評判や無料相談の仕組み、さらにはファイナンシャルプランナーへの相談費用やキャンペーン情報まで、あらゆる疑問を徹底的に検証・解説します。
マネードクターCMの歴代出演者と演出の変遷:記憶に残るプロモーション戦略
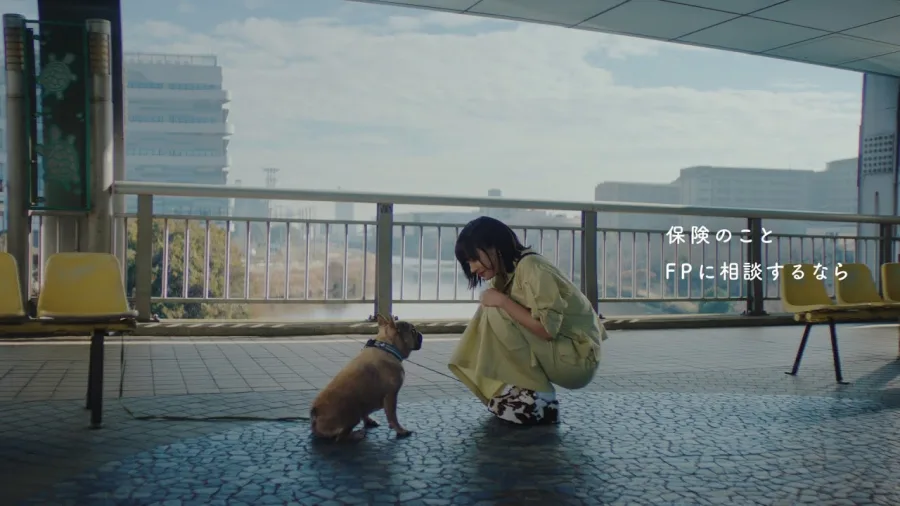
マネードクター(FPパートナーが運営する総合お金の相談サービス)のテレビCMは、これまでに数多くの著名なタレントを起用し、視聴者に強烈なインパクトを残してきました。CMの最大の特徴は、「お金の相談は難しそう、敷居が高い」という心理的ハードルを下げ、日常生活のワンシーンに寄り添うような親しみやすさにあります。
歴代のCMにおいては、お笑い芸人、俳優、タレントなど、幅広い世代に認知度の高い人物が起用されてきました。それぞれのシリーズでは、突然お金の悩みを突きつけられるシュールな展開や、ダンスを交えたリズミカルな演出が採用され、テレビ画面から目を離せなくする工夫が凝らされてきました。
こうした大胆かつキャッチーな演出は、視聴者に「お金のプロに相談するという選択肢がある」というメッセージをダイレクトに伝えることに成功しています。メディア戦略の観点からも、ブランドの認知度向上において極めて効果的な役割を果たしてきたと言えます。
「うざい」と言われる理由は?CMに対する世間の評判とリアルな声
派手な演出や耳に残るフレーズが特徴的なマネードクターのCMですが、インターネット上やSNSなどでは「うざい」「うるさい」といった賛否両論の意見が見受けられます。こうした批判的な意見が生まれる背景には、テレビCM特有の構造的な要因があります。
最初に、高頻度で放映されるタイムリーなCMであるため、視聴者が短期間に何度も同じ映像やフレーズを目にすることで、一種の広告慣れやフラストレーション(煩わしさ)を感じやすい点が挙げられます。また、コミカルな演技や誇張された表現は、お茶の間を和ませる一方で、視聴者の好みが大きく分かれやすいという側面も持っています。
しかし、こうした「賛否両論の反応がある」ということ自体が、広告として高いインパクトを持ち、視聴者の記憶に深く刻まれている証拠でもあります。「好意的な声」と「煩わしさを感じる声」の双方が混在しながらも、ブランド名やサービス内容がしっかりと認知されている点が、このマーケティング戦略の巧妙さを示しています。
| 項目・視点 | 内容・特徴 | 背景・留意点 |
|---|---|---|
| CMの演出スタイル | キャッチーな音楽、シュールで印象的なストーリー展開 | 視聴者の記憶に定着させ、サービスの存在を広く知らせる狙い。 |
| 世間の評判(ポジティブ) | 「お金の相談が身近になった」「わかりやすい」 | 専門的なファイナンシャルプランナーへの相談を身近に感じさせる。 |
| 世間の評判(ネガティブ) | 「何度も流れてうざい」「演出が大げさ」 | 高頻度な放映やコミカルな表現に対する視聴者の好みの違い。 |
| サービスの認知効果 | 幅広い世代への圧倒的な知名度の獲得 | ネット検索や実際の無料相談の利用につながる重要な導線となっている。 |
マネードクターの「無料相談」の仕組みとは?なぜ無料で成り立つのか
マネードクターの大きな看板となっているのが「ファイナンシャルプランナー(FP)への無料相談」です。しかし、多くの消費者が抱く疑問として、「なぜ専門家に無料で相談できるのか」「裏で何か高額な商品を売りつけられるのではないか」という不安があります。
公式のサービス実態やビジネスモデルによれば、マネードクターは主に「保険代理店」としての業務を行っています。相談者に対して最適な生命保険や損害保険の見直し、資産運用の提案を行い、実際に保険契約が成立した際、提携する保険会社から代理店手数料(コミッション)が支払われる仕組みになっています。
つまり、相談者から直接相談料やコンサルティング費用を徴収しなくても、全体のビジネスモデルとして収益が確保できるため、何度相談しても「無料」でサービスを提供することが可能となっています。この仕組みを理解していれば、「怪しい裏があるのではないか」という不要な心配を解消し、納得した上でサービスを活用することができます。
ファイナンシャルプランナー相談の費用相場とマネードクターの立ち位置
一般的に、独立系のファイナンシャルプランナー(FP)に個別のライフプラン設計や資産運用のコンサルティングを依頼した場合、1回(1〜2時間)あたり数千円から数万円の相談料や顧問料が発生することが珍しくありません。
これに対して、マネードクターをはじめとする無料の保険代理店・FP相談サービスでは、相談料やシエン料が一切かからないシステムを採用しています。そのため、家計の見直しや保険の加入・変更を検討している初期段階において、経済的な負担を気にせず気軽に専門家の意見を聞けるという大きなメリットがあります。
ただし、無料相談の性質上、最終的な提案内容が保険商品の契約や資産運用サービスの利用に結びつきやすいという点を念頭に置く必要があります。相談者自身が「自分にとって本当に必要な提案かどうか」を見極める主体性を持つことが、満足度の高い相談にするための要点となります。
マネードクターの評判・口コミから見える利用実態とメリット・デメリット
実際にマネードクターを利用したユーザーの口コミや評判を分析すると、サービスのメリットと注意すべきデメリットの双方の側面が浮かび上がってきます。
【メリット(良い評判)】
- 担当してくれたファイナンシャルプランナーの知識が豊富で、自分では気づけなかった家計の無駄や保険の重複を指摘してもらえた。
- 自宅やカフェ、オンラインなど自分の都合の良い場所・時間で相談できたため、子育て中や忙しい共働き世帯でも利用しやすかった。
- 現在の資産状況や将来の教育費・老後資金を分かりやすいシミュレーションで可視化してくれた。
【デメリット・注意点(気になる口コミ)】
- 面談の際に、特定の保険商品や資産運用プランを熱心に提案されることがあり、断るのに少し気を使ったという声もある。
- 担当するFPの経験値や相性によって、提案の質や対応にややバラつきを感じる場合がある。
これらの実態から、マネードクターは「客観的なプロの視点を取り入れて家計や保険を整理したい人」にとって非常に有用なツールである一方、提案を鵜呑みにせず、自分の意思で必要性を判断する姿勢が大切です。
保険見直しや資産運用を検討する際のおすすめの判断基準
マネードクターの無料相談をはじめ、各種の保険見直しや資産運用サービスを利用すべきかどうか迷ったときは、明確な判断基準を持つことが大切です。
最初に、現在加入している生命保険や医療保険の保障内容が適正か分からない人や、結婚・出産・マイホーム購入などのライフステージの変化によって家計全体を見直したい人にとっては、プロの客観的なアドバイスを受ける絶好の機会となります。
一方で、「特定の金融商品を強引に勧められるのが絶対に嫌だ」「自分で完全にリサーチして契約したい」という人には、無料の代理店相談よりも、相談料を支払ってでも完全中立な有料FPを探す方が適している場合もあります。自身の目的や性格、ライフプランの緊急度に応じて最適な手段を選択しましょう。
【マネー ドクター cm】に関するよくある質問(FAQ)
Q1:マネードクターのCMはなぜあんなに話題になっているのですか?
A1:出演する豪華なタレントや、印象に残るキャッチーなメロディ、日常のお金に関する悩みをシュールに描いた演出が、視聴者の強い印象に残るためです。「うざい」といった意見も含め、高い認知度を誇るプロモーション戦略として注目されています。
Q2:本当に相談料は一切かからないのですか?裏で費用を請求されませんか?
A2:相談自体やライフプランのシミュレーション費用は無料です。運営会社は保険の代理店業務等による収益で成り立っているため、相談者が直接コンサルティング料を支払う必要はありません。
Q3:ファイナンシャルプランナーに相談すると、必ず保険や金融商品を契約しなければなりませんか?
A3:契約の強制はありません。提案内容に納得がいかない場合や、まだ検討段階である場合は、その場で断ったり保留にしたりすることが可能です。
マネードクターのCMは、単なるエンターテインメントとしての話題性にとどまらず、「お金のプロに気軽に相談する」という新しいライフスタイルの選択肢を世間に定着させる大きな役割を果たしてきました。無料相談の仕組みや保険代理店としてのビジネスモデルを正しく理解していれば、過度に不安がる必要はありません。
大切なのは、CMの印象や口コミだけに流されるのではなく、自身の家計や将来の資産形成において何が必要かを冷静に見極めることです。プロの知識を上手に活用しながら、自分と家族にとって最も安心できるマネープランを築いていきましょう。