2026年現在、少子高齢化やライフスタイルの多様化が進むなかで「子なし夫婦」という選択をする世帯が増加傾向にあります。しかし、ネット上や一部のメディアでは「子なし夫婦は老後が悲惨になる」といったショッキングな見出しや噂が飛び交い、当事者にとって大きな不安材料となっています。本当に子供がいないという理由だけで、老後の生活が破綻したり孤立したりしてしまうのでしょうか。
本記事では、子なし夫婦の老後を巡る「悲惨」と言われる真相や、世間でささやかれる孤立リスク、老後資金不足の現実を客観的なデータや専門家の分析に基づいて徹底的に解剖します。加えて、年金生活のシミュレーション、介護問題、身元保証人の確保、そして今日から実践できる具体的な回避・対策方法まで網羅してわかりやすく解説します。
「子なし夫婦は老後悲惨」と噂される背景と3つの主要リスク
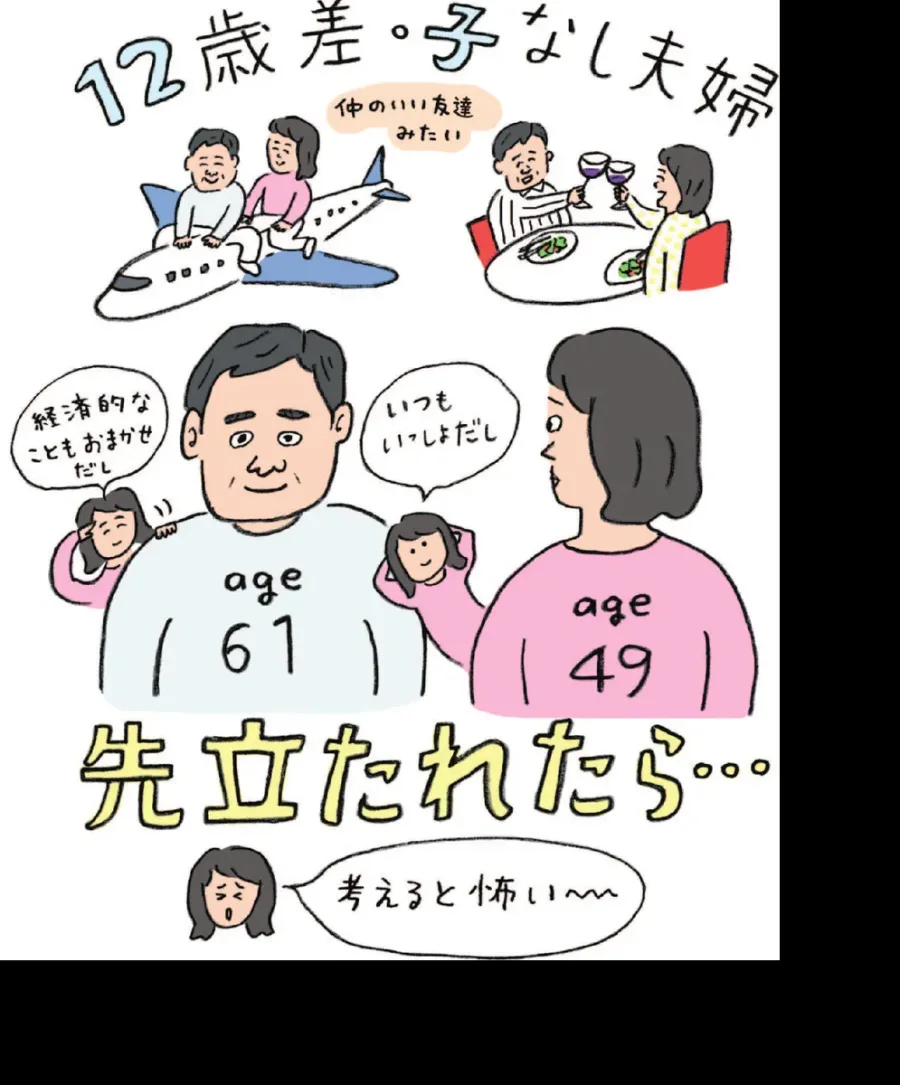
「子なし夫婦は老後悲惨」という言葉が定着してしまった背景には、日本の伝統的な家族観や社会保障制度の限界があります。かつては「子どもが親の面倒を見る」「老後の世話は家族が担う」という暗黙の前提が存在していましたが、核家族化や単身世帯の増加により、そのセーフティネットが機能しにくくなっています。
子なし夫婦が直面しやすいとされるリスクは、主に「金銭的側面」「介護の担い手不足」「社会的孤立」の3つに集約されます。子どもという頼り先がない分、すべてを自分たち自身、または外部の専門サービスに委ねる必要があるため、計画性のないまま定年を迎えると、経済的にも精神的にも追い詰められる可能性が高まります。
子なし夫婦と子育て世帯の老後における違いと対策比較
子なし夫婦の老後と、子育て世帯の老後では、財務構造やリスクの性質が大きく異なります。以下に、それぞれの特徴と直面しやすい課題、および備えの方向性を比較表として整理しました。
| 比較項目 | 子育て世帯の傾向 | 子なし夫婦の傾向 | 想定される対策・ポイント |
|---|---|---|---|
| 教育費・養育費の負担 | 子ども1人につき数百万〜数千万円の支出 | 教育費の負担がないため、現役時代の貯蓄余力は大 | 浮いた資金を確実に資産運用や老後資金へ回す |
| 老後の生活資金・年金 | 家計支出が多く、老後資金の蓄えが遅れがち | 共働きであれば世帯収入が高く、資産形成の自由度が高い | 早めのライフプラン見直しと年金受給額のシミュレーション |
| 介護・病気時のサポート | 子どもやその配偶者が精神的・物理的な支えになる | 身近な家族がおらず、医療同意や身元保証の確保が課題 | 民事信託、任意後見契約、身元保証サービスの事前契約 |
| 万が一の相続・終活 | 子どもへの資産継承が前提の遺言・財産管理 | 相続人がいない、または兄弟姉妹へ及ぶため法的整理が複雑 | 遺言書の作成、死後事務委任契約、お墓の生前整理 |
老後資金不足と年金生活シミュレーションの現実
老後生活の基盤となるのは公的年金ですが、マクロ経済スライドの導入や現役世代の減少により、将来の受給額に対する不透明感は拭えません。子なし夫婦の場合、共働きであれば世帯での厚生年金受給額が比較的高くなるケースが多い一方、生活水準や住居費(賃貸か持ち家か)によって必要なキャッシュフローは大きく変動します。
例えば、夫婦2人でゆとりある老後を送るためには、公的年金に加えて月額10万円から15万円程度の補填が必要と言われています。定年退職時に退職金とこれまでの貯蓄を合わせ、どれだけのキャッシュが手元に残るのか、50代の早い段階で正確なシミュレーションを行うことが不可欠です。不足分を補うためには、iDeCoやNISAを活用した長期の資産運用を現役時代から継続することが、老後破産を回避するための強力な防衛策となります。
介護問題と「誰がみるのか」という切実な課題
高齢期を迎えた夫婦にとって避けて通れないのが介護の問題です。「夫が倒れたら誰が世話をするのか」「妻が認知症になったら生活はどうなるのか」という不安は、子なし夫婦の多くが抱える共通の悩みです。子育て世帯であれば子どもに頼れた物理的なサポートも、子なし夫婦では期待できません。
この課題を解決するためには、家族だけに頼るのではなく、公的介護保険制度や民間の有料老人ホーム、サービス付き高齢者向け住宅(サ高住)などのインフラをフル活用する前提で準備を進める必要があります。元気なうちに信頼できるケアマネジャーや地域包括支援センターとのつながりを作り、要介護状態になった際のスムーズな移行経路を確保しておくことが重要です。
身元保証人と終活:安心して暮らすための法的手段
病院への入院、高齢者施設への入居、手術の同意、そして万が一の際の死亡確認や葬儀・納骨手続き。これらの一連のプロセスにおいて、日本では「身元保証人」や「親族の同意」を求められる場面が数多く存在します。身寄りのない子なし夫婦や単身者にとって、この身元保証人の不在は深刻な障壁となります。
このリスクをクリアするためには、法的な仕組みを積極的に利用することが大切です。具体的には以下の3つの契約を組み合わせるのが効果的です。
1. 任意後見契約:判断能力が低下した際に、自分の財産管理や療養看護に関する代理人を自らあらかじめ指名しておく契約。
2. 財産管理等委任契約:身体が不自由になった際、預貯金の管理や日常的な手続きを代理人に任せる契約。
3. 死後事務委任契約・遺言書の作成:自身が亡くなった後の葬儀、納骨、家財道具の処分、遺産相続の行方を法的に指定・委託するための契約。
熟年離婚リスクと、老後を孤立させないための人間関係構築
子なし夫婦のもう一つの隠れたリスクが「熟年離婚」です。子どもという共通の絆がない夫婦の場合、定年退職後に一緒に過ごす時間が増えたことで価値観のズレが表面化し、離婚に至るケースが見られます。熟年離婚は、ただでさえ心細い老後の生活資金を半分に分断し、単身での高齢期突入を余儀なくさせるため、経済的・精神的リスクが跳ね上がります。
夫婦関係の円満を維持することはもちろんですが、配偶者だけに依存しない「社会的なつながり」を広げておくことも極めて重要です。趣味のサークル、地域コミュニティ、ボランティア活動、あるいは仕事を通じた友人など、家庭の外に自分の居場所と頼れる人間関係を持つことが、孤立リスクを防ぐ最大の盾となります。
【子なし夫婦老後悲惨】に関するよくある質問(FAQ)
Q1:子どもがいないと、本当に老人ホームに入居できないのでしょうか?
A1:入居自体ができなくなるわけではありません。ただし、身元保証人がいない場合や、緊急時の連絡先が確保できない場合は、民間の身元保証サービスや有料老人ホームが提供する専用プランを利用することでスムーズに入居が可能になります。早めの情報収集と事前契約が鍵となります。
Q2:貯金がいくらあれば、子なし夫婦の老後は安心と言えますか?
A2:居住形態(持ち家ローン完済か賃貸か)や生活水準によって異なるため一概には言えませんが、一般的な目安として、公的年金に加えて夫婦で2,000万〜3,000万円程度の金融資産を目標に設計するケースが多く見られます。定年後のキャッシュフローを試算し、逆算して貯蓄額を決定することが大切です。
Q3:身元保証人がいない場合、行政や病院の対応はどうなりますか?
A3:医療行為の同意や入院手続きにおいて、身元保証人がいないことで直ちに治療を受けられないわけではありません。しかし、近年では民間の身元保証事業者やNPO法人、自治体の見守り支援事業などを活用する人が増えており、トラブルを未然に防ぐための外部サービスの利用が一般的になっています。
「子なし夫婦は老後悲惨」という言葉は、無計画なまま高齢期を迎えた場合のリスクを誇張したものであり、すべての夫婦に当てはまる絶対的な運命ではありません。子どもがいないからこそ、自分の意志で自由に資産を形成し、ライフプランをデザインできるという大きなメリットがあります。
失敗しないための判断基準は、「早めの情報収集」「正確な資金シミュレーション」「法的契約(任意後見・遺言書等)の活用」、そして「外部サービスやコミュニティとの積極的なつながり」の4点に集約されます。不確実な噂に惑わされることなく、今できる準備を着実に進めることで、子なし夫婦ならではの安心で穏やかな老後を実現することは十分に可能です。