2026年現在、超高齢社会が進む日本において、自身の老後生活を支える経済基盤の設計は非常に重要な課題となっています。公的年金の原則的な受給開始年齢は65歳と定められていますが、定年の変化やライフプランの多様化に伴い、「もっと早い段階から受給できないか」と検討する人が増えています。
本記事では、年金を60歳から受け取る選択肢である「繰上げ受給」の仕組みに焦点を当て、減額率の計算方法、老齢給付の基本構造、そして知っておくべきメリット・デメリットを専門的な視点から解説します。
公的年金制度の基本構造と老齢給付の仕組み
日本の年金制度は、すべての国民が加入する「公的年金」と、企業や個人が任意で上乗せする「私的年金」の大きく2つに分類されます。公的年金は、現役世代が保険料拠出を行うことで高齢者世代を支える「世代間扶養」の仕組みを基本として成り立っています。
制度の主な給付事項には、高齢期を支える「老齢給付」のほか、万が一の際の「障害給付」や「遺族給付」があります。このうち老齢給付は、長年の保険料拠出や居住実績に基づいて支給されるものであり、原則として65歳に達した時点から受け取ることができます。しかし、個々の経済状況やライフプランに合わせて、この受給開始年齢を前後にずらす選択肢が用意されています。
60歳から受け取れる「繰上げ受給」の仕組みと減額率の全貌
原則である65歳よりも前に年金を受け取りたい場合、60歳から64歳までの間に請求して受給を開始する仕組みを「繰上げ受給」と呼びます。これにより、定年退職後の収入が途絶える期間や、年金受給までのギャップを埋めることが可能になります。
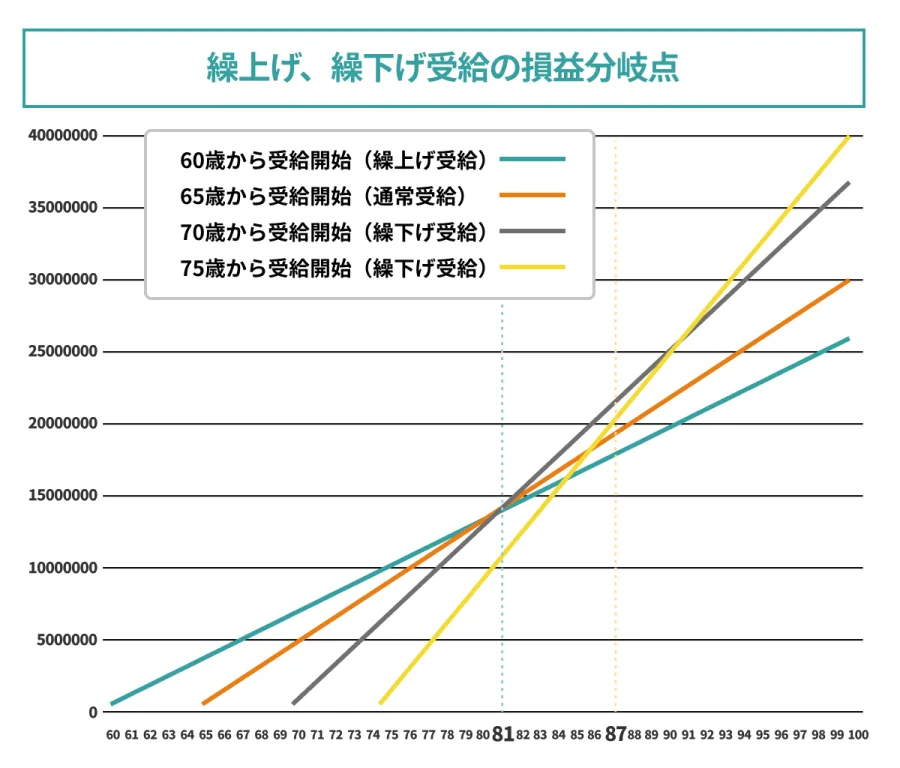
ただし、繰上げ受給には大きな代償が伴います。それは、早く受け取る月数に応じて年金額が「減額率」に従って生涯にわたり引き下げられるという点です。減額率は法律で厳格に定められており、一度請求して決定した減額率は、その後の人生において変更することはできません。そのため、短期的なキャッシュフローの改善だけでなく、長期的な老後資金全体のバランスを見据える必要があります。
受給開始年齢別の仕組みと特徴の比較
公的年金の受給方法には、60歳からの繰上げ受給のほか、原則である65歳受給、さらに受給を遅らせる繰下げ受給が存在します。それぞれの特徴を整理した比較は以下の通りです。
| 受給パターン | 受給開始年齢 | 年金額の変動 | 主な特徴・注意点 |
|---|---|---|---|
| 繰上げ受給 | 60歳〜64歳 | 減額(生涯減額) | 早く受け取れるが、一度決めた減額率は一生続く。事後的な取消しは不可。 |
| 原則受給 | 65歳 | 100%(基準額) | 法律上の原則となる受給開始年齢。多くの人がこの時期から受給を開始。 |
| 繰下げ受給 | 66歳〜75歳 | 増額(生涯増額) | 受給を遅らせることで、将来受け取る年金額が生涯にわたり増額される。 |
繰上げ受給のメリットと、見落としがちなデメリット・リスク
繰上げ受給を選択する最大のメリットは、60代前半という比較的若く活動的な時期に確実なキャッシュフローを確保できる点にあります。健康上の理由や、早期リタイア、予期せぬ収入減少に直面している人にとって、生活の安定を図る強力な手段となります。
一方で、デメリットやリスクも深刻です。最大の懸念は、前述の通り「生涯にわたる減額」です。仮に80代、90代と長生きした場合、65歳受給や繰下げ受給を選択していた場合に比べて、受け取れる総額が大きく目減りするリスクがあります。また、繰上げ受給を請求した後は、事後的にこれをキャンセルすることはできません。加えて、事後的に障害を負った場合でも、障害基礎年金等の請求ができなくなるなど、他の社会保障上の制限が生じる点にも十分な注意が必要です。
繰上げ受給・60歳受給に向いている人と慎重になるべき人の判断基準
すべての人が一律に繰上げ受給を避けるべきというわけではありません。個人の資産状況や健康状態によって、最適な選択は異なります。
この選択に向いているのは、退職金や貯蓄が十分に準備できておらず、60代前半の生活費をどうしても公的年金で補填しなければならない状況にある人や、自身の健康状態や寿命の見通しを踏まえて早期受給に合理的な理由を見出せる人です。逆に、貯蓄に余裕があり、65歳以降や繰下げ受給によって生涯受給額の最大化を図りたい人、あるいは他の私い的年金や就労収入で60代前半を乗り切れる人にとっては、繰上げ受給は慎重になるべき選択肢となります。
私い的年金や他の老後資金準備とのバランス・併用のポイント
老後資金全体を考える上では、公的年金だけに依存するのではなく、企業年金や個人年金といった「私的年金」、さらにはNISAやiDeCoなどの資産運用・自己積立による資金準備とのバランスを総合的に評価することが欠かせません。
例えば、60歳から私的年金や退職金を計画的に取り崩すことで、公的年金の受給開始を65歳、あるいはそれ以降に据え置くことができれば、生涯の受給総額を大きく高めることが可能です。公的年金の繰上げ受給は、これら他の資金源との組み合わせを考慮した上で、最後の手段として位置づけるのが現実的なアプローチといえます。
【年金 60 歳から】に関するよくある質問(FAQ)
Q1:60歳で繰上げ受給を請求した場合、減額された年金は65歳になったら元に戻りますか?
A1:いいえ、一度繰上げ受給を請求して決定した減額率は、65歳を過ぎても一生涯変更されることはありません。65歳になっても増額することはないため、長期的な受給総額への影響を十分に理解した上で判断する必要があります。
Q2:繰上げ受給を一度始めた後で、やっぱり取りやめて65歳から受給に変更することは可能ですか?
A2:原則として、繰上げ受給の請求を後から取り消すことはできません。制度上、請求手続きが完了した後は元の受給年齢に戻すことができないため、請求前のシミュレーションが極めて重要となります。
Q3:60歳から年金を受け取りつつ、パートや再雇用で働くことはできますか?
A3:はい、60歳以降も就労して給与を得ながら年金を受給することは可能です。ただし、働き方の形態や収入額、加入する年金の種類によっては、在職老齢年金制度等により年金の一部または全額が支給停止となる場合があるため、事前の確認が必要です。
年金を60歳から受け取る「繰上げ受給」は、一時的な生活資金の確保という面で大きなメリットを持つ一方で、生涯にわたる減額という永続的な影響を伴う重大な決断です。制度の仕組みを正確に理解し、自身の健康状態、貯蓄状況、そして将来のライフプランを客観的に見つめ直すことが大切です。
安易に「早くもらえるから」という理由だけで決めるのではなく、専門家の試算や公的なシミュレーションツールを活用し、失敗のない納得のいく老後資金設計を進めていきましょう。