2026年現在、宗教法人を取り巻く税制やその仕組みについては、社会的な関心が絶えず寄せられています。「なぜ宗教法人は税金がかからないのか」「一般的な企業や個人との違いは何なのか」といった疑問を持つ人は少なくありません。本記事では、宗教法人の税金に関する基本的な仕組みから、法人税法上の位置づけ、公益性が認められる法的根拠、そして「収支相償(しゅうしそうしょう)」の原則や文化庁の見解に至るまで、気になる実態をわかりやすく解説します。
宗教法人とは何か?法人格の仕組みと所轄庁の役割
宗教法人とは、宗教者と信者によって構成される団体が、法律に基づいて法人格を取得したものです。持分が全くなく、剰余金の配当や残余財産の分配を行わない「非営利団体」としての性質を持っています。文部科学大臣または都道府県知事が所轄庁となり、広義の公益法人のひとつとして位置づけられています。
宗教法人の運営においては、単なる経済活動ではなく、宗教上の規約、規律、慣習及び伝統を十分に考慮することが宗教法人法第18条などで求められています。また、境内地や宗教建築物は公共施設としての側面も併せ持ち、地域社会の歴史的・文化的景観や伝統行事の継承において重要な役割を果たしています。
なぜ宗教法人は「非課税」なのか?その法的根拠と歴史的背景
「宗教法人=すべての税金が完全に免除されている」というイメージを持たれがちですが、これは正確ではありません。税法上の扱いは、法人税法において「公益法人等(別表第二)」に分類されています。公益法人等の範疇に置かれる根本的な法的根拠として、第134回通常国会における文化庁長官の答弁でも示されている通り、「超自然的なものへの信仰があり、それを信じる者が信者になり、信者の心の拠り所になるということで、公益性が認められる」という点にあります。
神社仏閣や教会などの宗教施設は、人々の精神的な支えとなるだけでなく、社会的慣習や儀式、祭礼行事の場を提供しています。加えて、日本国の文化財保護法に示される数々の文化財や伝統工芸技術などを数多く承継・保存している点も、公共の利益に資するものとして評価されています。
宗教法人と税金の仕組み:課税と非課税の境界線
宗教法人にかかる税金は、その活動内容によって「収益事業」と「それ以外の事業」に明確に区分されます。宗教本来の目的である布教活動や儀式、お守りや御札の授与、境内地の維持管理などは原則として非課税です。
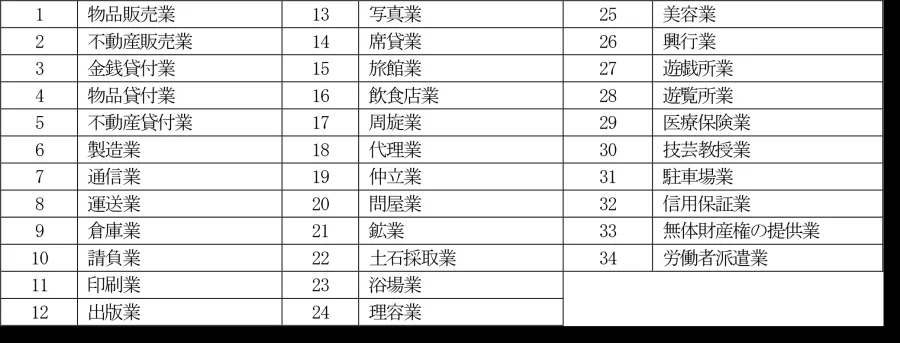
一方で、法人が行う事業のうち、法人税法で定められた34種類の収益事業(物品販売業、不動産貸付業、駐車場業など)に該当するものについては、一般企業と同様に法人税が課されます。この仕組みにより、宗教活動の自由や独立性を守りつつ、一般的な経済活動との公平性が保たれています。
| 区分・税目 | 対象となる活動・財産 | 課税・非課税の仕組み |
|---|---|---|
| 法人税(宗教活動) | 礼拝の施設提供、布教、法要、お札・お守りの授与など | 非課税(宗教本来の目的活動であるため) |
| 法人税(収益事業) | 境内の一般駐車場運営、物品の外部大規模販売、不動産貸付など | 課税(法人税法上の34種類の収益事業に該当する場合) |
| 固定資産税 | 境内地、境内建物(本殿、本堂、礼拝堂、社務所など) | 非課税(宗教の用に供する不変の財産として保護) |
| 寄付金・お布施 | 信者からの喜捨、お布施、戒名料、寄付金 | 非課税(対価性がない宗教的な贈与として扱われる) |
「収支相償」の原則とは?非営利性を担保する仕組み
宗教法人が公益法人等として優遇措置を受けるための大前提となるのが、収支相償(しゅうしそうしょう)の原則です。これは、事業から得られた収入が、その事業の費用をまかなうためのものであり、営利を目的として外部へ配当や利益還元を行わないことを意味します。
もし収益事業で利益が出た場合でも、その利益は宗教活動や公益目的事業の維持・発展のために再投資されなければなりません。株主への配当が存在しないため、蓄えられた財産は組織の公共的使命のために使われる仕組みとなっています。この収支相償の徹底こそが、宗教法人の非営利性と非課税の正当性を担保する重要な歯止めとなっています。
固定資産税や事業税などの実態と社会的な議論
宗教法人の税制をめぐっては、不動産にかかる固定資産税の扱いについても度々議論の対象となります。宗教法人の「境内地」や「境内建物」は、礼拝や宗教儀式の場として使われるため、地方税法に基づき固定資産税が免除されています。
しかし、本来の宗教活動とは無関係な商業ビル経営や、広大な土地を保有しながら一部しか宗教目的で使用していないケースなどにおいては、課税の公平性をめぐる議論が起こることがあります。所轄庁である文化庁や自治体による適切な監督と、法人側の透明性の高い運営が常に求められているのが現在の実態です。
【宗教法人税金】に関するよくある質問(FAQ)
Q1:宗教法人は一切の税金を払っていないというのは本当ですか?
A1:いいえ、誤りです。宗教本来の活動や境内地などは非課税ですが、法人税法が定める34種類の収益事業(駐車場経営や物品の大量販売など)を行って得た利益に対しては、一般企業と同様に法人税が課されます。
Q2:信者から集めるお布施や寄付金には税金がかかりますか?
A2:お布施や寄付金は、対価性がない宗教的行為に伴う贈与金として扱われるため、原則として所得税や法人税の課税対象外となります。
Q3:なぜ宗教法人に固定資産税の免除があるのですか?
A3:神社や寺院、教会などの境内地や境内建物は、地域の歴史的・文化的資産であり、多くの人々にとって精神的な拠り所や公共スペースとしての側面を持つため、地方税法により非課税とされています。
宗教法人の税金や非課税の仕組みは、憲法が保障する「信教の自由」を守るための歴史的な背景と、公益性を重視した法体系に基づいています。一方で、社会経済の変化や法人の多様化にともない、収支相償の原則の遵守や透明性の高い財務公開など、社会的責任を果たす重要性はますます高まっています。制度の仕組みや法的根拠を正しく理解し、多角的な視点からその実態を見つめていくことが求められています。