近年、自動車を保有するドライバーの間で大きな関心を集めているのが「走行距離税」の議論です。ガソリン車から電気自動車(EV)へのシフトが進む中、従来の「燃料の消費量に応じて課税する仕組み」が曲がり角を迎えており、新たな課税方式として浮上してきました。「いつから導入されるのか」「仕組みや反対の理由は何か」など、マイカー利用者への影響や今後の見通しについて疑問や不安の声が絶えません。
本記事では、財務省をはじめとする動向や制度の仕組み、電気自動車への課税問題、そして議論の背景にあるガソリン税の2重課税といった問題点までを客観的な事実に基づいて解説します。
走行距離税とは何か?導入が検討される背景と仕組み
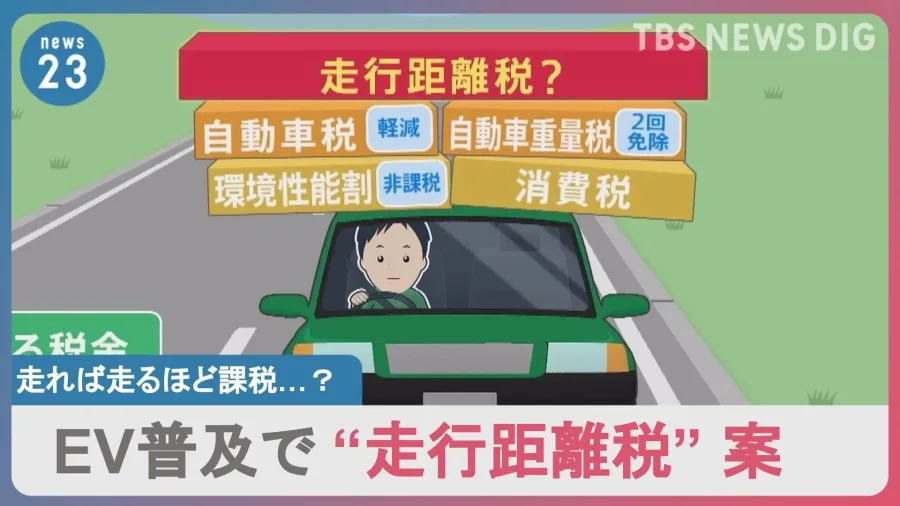
走行距離税とは、その名の通り「自動車を走らせた総距離」に応じて税金を課すという新しい自動車税制の概念です。これまでの日本の自動車関連税は、排気量に応じた「自動車税(または軽自動車税)」や、燃料の購入時に上乗せされる「ガソリン税(揮発油税等)」が中心でした。しかし、自動車の電動化が進むにつれてこの構造に歪みが生じ始めています。
財務省や関連する有識者会議などの議論において、走行距離課税が検討されてきた背景には「税収の公平性」の維持という課題があります。電気自動車(EV)や燃料電池車(FCV)はガソリンを消費しないため、走行しても従来のガソリン税を一切負担しません。しかし、道路を利用してアスファルトの摩耗や渋滞を引き起こす原因という点ではガソリン車と変わりません。そのため、「道路を使う距離に応じて公平に維持費を負担してもらうべきではないか」という発想から、走行距離に応じた課税システムが議論のテーブルに上がりました。
具体的な仕組みとしては、車検時や専用の車載器、GPSやオドメーター(走行距離計)の数値を定期的に読み取ることで、1年間に走行した距離を算出し、1キロメートルあたりの単価を掛け合わせて税額を算出する方式などが想定されてきました。しかし、システムの複雑さやプライバシーの保護といった技術的・実務的なハードルが指摘されています。
走行距離税はいつから導入される?2026年最新動向と検討経緯
「走行距離税は結局いつから始まるのか」という点は、多くのドライバーが最も気になるところでしょう。2026年現在の最新動向として、政府や税制調査会から「何年何月から走行距離税を正式に導入する」という具体的なスケジュールや法案が決定・可決された事実はありません。
過去にメディアや政府関連の検討会で走行距離に応じた課税のアイデアが言及されるたびに、SNSやニュースで大きな反発や懸念の声が巻き起こってきました。これまでの検討経緯を振り返ると、モビリティの多様化に伴う税収の目減りに対する「中長期的な検討課題」として名前が挙がるものの、国民生活や地方経済への打撃、激しい反対世論に配慮し、即座の導入には至っていません。
財務省や各省庁の税制改正大綱などにおいても、自動車関係諸税のあり方については「環境性能に応じた課税」や「負担の公平性」の観点から継続して議論するとされていますが、現時点でドライバーが直ちに新たな税金を納めなければならない状況にはありません。ただし、自動車の脱炭素化がさらに進めば、既存の税制見直しの議論が再び活発化する可能性は常に残されています。
走行距離税を巡る議論:主な反対理由とメリット・デメリット
走行距離税の導入に対しては、賛否両論が存在します。特にマイカーを日常的な足として使わざるを得ない地方の住民や、物流業界からは強い反対の声が上がっています。ここでは、そのメリットとデメリット、そしてなぜ反対論が根強いのかを整理します。
| 項目 | 主な内容・背景 | メリット・デメリット |
|---|---|---|
| 道路利用の公平性 | 車を頻繁に走らせる人ほど道路を多く利用するという原則に基づく課税。 | メリット:EV普及でガソリン税を払わない層からも道路維持費を公平に徴収できる。 |
| 地方・長距離利用者の負担増 | 公共交通機関が少なく車が生活必需品である地方や、業務で長距離を走る業種への影響。 | デメリット:都市部と比較して生活コストが跳ね上がり、地方の過疎化や経済活動に悪影響を与える。 |
| プライバシーと管理コスト | 走行距離を正確に把握・追跡するためのシステム導入や個人情報管理の課題。 | デメリット:移動経路やライフスタイルが国家やシステムに監視される懸念があり、管理コストも膨大。 |
| 既存税制との重複(2重課税) | 自動車税や重量税、ガソリン税が既に存在している中での新たな負担。 | デメリット:税金の総額が増加し、自動車ユーザーへの過度な負担(2重課税感)につながる。 |
表からもわかるように、道路財源の確保という合理的な側面(メリット)がある一方で、地方のマイカー利用者や物流事業者への過度な負担、走行記録の管理に伴うプライバシーの侵害といった深刻なデメリットや反対理由が、導入を阻む大きな壁となっています。
電気自動車(EV)課税とガソリン税の「2重課税」問題
走行距離税の議論が熱を帯びる背景には、電気自動車(EV)の急速な普及と、日本の複雑な自動車税制が抱える矛盾があります。
従来のガソリン車は、燃料を購入する際にガソリン税(揮発油税および地方揮発油税)や石油石炭税が自動的に課税されており、これが事実上の「道路利用の対価」として機能してきました。しかし、電気自動車のオーナーは電気代として充電費用を支払うものの、ガソリン税を支払いません。政府側としては「ガソリン車からEVへの乗り換えが進むほど、道路の維持・補修に必要な税収が目減りしてしまう」という深刻なジレンマを抱えています。
一方で、自動車ユーザーの間では、日本における自動車関連税は世界的に見ても「2重課税」「3重課税」の状態にあるという強い不満があります。購入時の消費税や環境性能割、保有時の自動車税・重量税、そして燃料購入時のガソリン税と、あらゆる段階で税金が課されています。ここにさらに走行距離税が上乗せされるとなれば、実質的な増税となり、自動車産業や消費マインドに冷や水を浴びせかねないという批判が絶えません。
【走行距離税】に関するよくある質問(FAQ)
Q1:走行距離税はもう始まっていますか?
A1:いいえ、2026年現在も正式な導入は決定されておらず、具体的な開始時期も未定です。あくまで議論の段階にとどまっています。
Q2:ガソリン車には関係のない話ですか?
A2:いいえ、ガソリン車も含めた全自動車を対象にする案や、ガソリン税の代替として検討された経緯があるため、すべてのドライバーに関係する問題です。
Q3:なぜ今、走行距離税が話題になるのですか?
A3:電気自動車(EV)の普及によってガソリン税収が減少する中、将来的な道路の財源確保や税の公平性をどのように保つかという議論が背景にあります。
走行距離税の導入を巡る議論は、地球温暖化対策としてのEV普及推進と、税収の公平性・維持という国家的な課題が絡み合う極めて複雑なテーマです。2026年現在、国民生活や地方経済への影響、プライバシーへの懸念から、即座に導入される見通しは立っていません。
しかし、自動車税制のあり方はモビリティの進化とともに今後も形を変えて議論されていくことが予想されます。単なる噂や断片的な情報に惑わされることなく、政府の公式な税制調査会の動向や、マイカー利用者への実質的な負担がどのように変化していくのかを冷静に注視していくことが大切です。