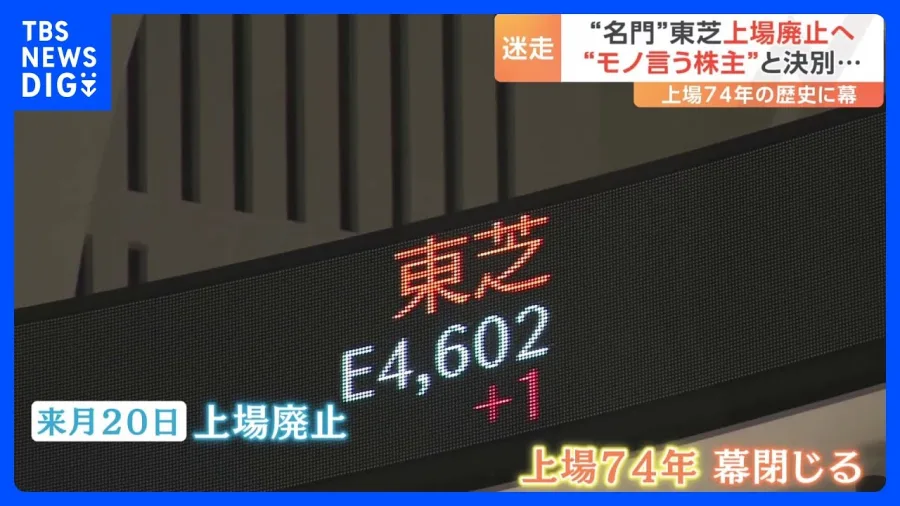
2023年12月20日、日本を代表する巨大電機メーカーである東芝が、半世紀以上にわたる上場歴史に幕を下ろし、東京証券取引所などの上場を廃止して株式の非上場化を果たしました。かつて「日本のモノづくり」の象徴と称された名門企業が、なぜ東証の上場廃止という重大な決断を下さざるを得なかったのか。その背景には、長年にわたる巨額の不正会計問題や、いわゆる「物言う株主(アクティビスト)」との激しい経営権闘争、そして日本産業パートナーズ(JIP)陣営による総額約2兆円規模のTOB(株式公開買付)という、日本経済の歴史に残る複雑なドラマがありました。
本記事では、東芝が上場廃止に至った本当の理由から、買収・非上場化へ至るまでの詳細な経緯、株主総会での攻防、そしてキオクシアホールディングスをめぐる動向や今後の再建の行方まで、信頼できる客観的データに基づいて徹底的に解説します。
東芝上場廃止の本当の理由:不正会計から始まったガバナンスの崩壊
東芝が上場廃止という結末を迎えた根本的な理由は、2015年に発覚した大規模な不正会計問題に端を発します。当時の歴代三代の社長が関与したとされる不適切な会計処理は、利益の過大計上額が実に1,500億円を超える規模に及び、企業の根幹であるコーポレート・ガバナンス(企業統治)に対する市場の信頼を完全に失墜させました。
この不正会計のダメージが癒えないうちに東芝を襲ったのが、米国の原子力事業子会社ウェスチングハウス(WH)における巨額の損失計上です。買収時のリスク管理の甘さや原発を取り巻く世界的な規制強化が重なり、最終的に7,000億円を超える大赤字を計上。東芝は債務超過に陥り、一時は東京証券取引所からの上場廃止(東証2部降格の危機)という絶体絶命のピンチに直面しました。
この危機を乗り越えるために、東芝は急遽6,000億円を超える大規模な第三者割当増資を実施し、国内外の多数のヘッジファンドや海外機関投資家を株主に迎え入れることになりました。これが、後に経営陣と株主の間で激しい衝突を引き起こす運命の分岐点となりました。
「物言う株主」との衝突と海外ファンドの攻防戦
増資によって株主構成が大きく変わった結果、東芝の株式の多くを海外のアクティビスト、いわゆる「物言う株主」が握る事態となりました。彼らは投資回収と企業価値の最大化を強力に求め、経営陣との間でガバナンスのあり方や事業売却、さらには身売り(買収提案)を巡って激しい対立を繰り広げました。
経営陣は中長期的な視点での再建を目指す一方、アクティビスト株主は「取締役会の構成刷新」「外部への売却」「解体的な出直し」を要求し、株主総会では毎回のように激しい議決権行使の争奪戦が展開されました。この経営の混乱により、東芝は迅速な成長戦略を描くことが困難になり、社内の一体感も損なわれていきました。
「物言う株主との対立が長期化する限り、安定した経営基盤を取り戻すことはできない」との判断が強まったことが、結果として会社側主導による非上場化への道を決定づける最大の要因となりました。
日本産業パートナーズ(JIP)によるTOB成立までの軌跡
経営の混乱に終止符を打ち、中長期的な視点で抜本的な構造改革を断行するため、東芝は国内外の買収提案を精査した結果、国内ファンドである日本産業パートナーズ(JIP)を中心とする国内連合陣営によるTOB(株式公開買付)を受け入れる方針を固めました。
JIP陣営には、オリックスや中部電力、中部ガスなどの国内有力企業が多数参画し、「国内資本による安定した再建」を掲げました。以下に、東芝の上場廃止およびJIPによるTOBに至るまでの主な経緯とマイルストーンを整理します。
| 時期・日時 | 発生した出来事・主な動向 | 備考・背景 |
|---|---|---|
| 2015年5月 | 歴代社長が関与した不正会計問題(利益の水増し)が発覚 | コーポレート・ガバナンス崩壊の引き金となる |
| 2017年3月 | 米原発子会社ウェスチングハウス(WH)が連邦破産法第11章を申請 | 巨額の損失により債務超過の危機に直面 |
| 2017年末 | 総額約6,000億円の第三者割当増資を実施し、海外ファンドが多数参入 | 「物言う株主」との対立構造が形成される |
| 2021年〜2022年 | 会社分割案や買収提案を巡り、経営陣とアクティビストが激しく対立 | 戦略的検討委員会が設置され、非選択肢の模索が本格化 |
| 2023年8月〜9月 | 日本産業パートナーズ(JIP)による総額約2兆円規模のTOBが成立 | 国内連合による買収方針が確定 |
| 2023年12月20日 | 臨時株主総会を経て、長年親しまれた東証上場を廃止(非上場化完了) | 株式の大部分がJIP等の国内企業に移行 |
2023年12月20日の上場廃止と株主総会の内幕
2023年11月下旬から実施されたJIPによるTOBは、買付価格が1株あたり4,620円に設定され、創業家出身の投資家や国内外の機関投資家の動向が注目されました。最終的に発行済み株式の過半数を取得することに成功し、同年11月22日にTOBの成立が正式に発表されました。
そして迎えた2023年12月20日、東芝は東京証券取引所および名古屋証券取引所において上場廃止となりました。同日開催された臨時株主総会では、株式併合などの議案が承認され、長年にわたって一般の個人投資家や機関投資家が売買できたパブリック・カンパニーとしての歴史に正式にピリオドが打たれました。
上場廃止の当日に際し、当時の経営陣は「今後はプレッシャーの少ない環境下で、抜本的な事業再構築と成長投資に集中する」とのコメントを発表し、株主の短期的な利益追求から解放された安定的な経営基盤への移行を強調しました。
キオクシア株式の行方と再建に向けた最新動向
東芝の非上場化および再建において、最も重要な資産価値の鍵を握るのが、世界的な半導体メーカーである「キオクシアホールディングス(旧東芝メモリ)」の株式です。東芝はキオクシアの株式の約4割を保有しており、その将来的な売却益や上場(IPO)の実現が、東芝自身の財務基盤の安定や今後の成長投資資金を左右する最大のカギとなっています。
非上場化以降、東芝はJIPのサポートのもと、インフラサービス、デジタルソリューション、電子デバイスといった中核事業への経営資源の集中を進めています。四半期の業績報告のプレッシャーから解放されたことで、短期的な利益にとらわれない中長期的な研究開発やM&Aが可能になった点が、再建プロセスにおけるメリットとして挙げられています。
ただし、半導体市場の市況変動や世界的なサプライチェーンの再編、さらにはキオクシアの上場を巡る市場環境の調整など、克服すべき課題は少なくありません。JIP陣営のバックアップの下で、いかに収益力を高め、かつての「技術の東芝」としてのブランド力を再構築できるかが、現在の経営陣に課された最大の使命となっています。
【東芝上場廃止】に関するよくある質問(FAQ)
Q1:東芝が上場廃止になったのはいつですか?
A1:2023年12月20日に東京証券取引所および名古屋証券取引所において上場廃止となりました。
Q2:東芝を買収した日本産業パートナーズ(JIP)とはどのような組織ですか?
A2:日本の産業再編や事業再生を支援することを目的とした国内の投資ファンド(PEファンド)です。今回の東芝買収には、JIPのほかオリックスや中部電力などの国内有力企業が出資・参画しています。
Q3:一般の個人株主が保有していた東芝の株式はどうなりましたか?
A3:TOB期間中に株式を売却した株主は現金化されました。TOBに応じなかった残りの株式についても、その後の手続き(株式併合など)を経て金銭に換算される形で精算され、現在は一般市場での売買はできません。
東芝の上場廃止とJIPによる非上場化の経緯は、日本の上場企業史において極めて特異かつ巨大な転換点となりました。2015年の不正会計発覚に端を発し、米原発事業の巨額損失、そして海外のアクティビスト(物言う株主)との激しい経営権闘争に至るまでの一連のプロセスは、日本企業のコーポレート・ガバナンスと株主との向き合い方に多くの教訓を残しました。
短期的な株価上昇や利益の最大化を求めるパブリック・マーケットから離れ、国内資本のもとで腰を据えた再建を選ぶという判断が正しかったのかどうかは、今後のキオクシア株式の活用や各事業の収益力強化の結果によって評価されることになります。「日本の名門企業の復活」という難題に向けた東芝の挑戦は、2026年現在も進行形であり、その動向は日本の産業界全体から引き続き厳しくも温かい視線が注がれています。