2026年に入り、金融市場や家計の資産管理に大きな影響を与えているのが「国債の金利」の動きです。日本銀行による金融政策の正常化や度重なる利上げ観測を背景に、長期金利はこれまでにない変動局面を迎えています。これに伴い、安全資産の代表格である個人向け国債の利率がどのように変化しているのか、また私たちの住宅ローンや国の財政(利払費)にどのような余波を及ぼしているのか、その全貌が注目されています。
本記事では、国債金利が上昇する基本的な仕組みから、2026年最新の個人向け国債(変動10年・固定5年・固定3年)の利回り動向、さらに今後の経済見通しまで、専門的な視点からわかりやすく徹底的に読み解いていきます。
国債の金利とは?仕組みと金利が上昇する背景をわかりやすく解説
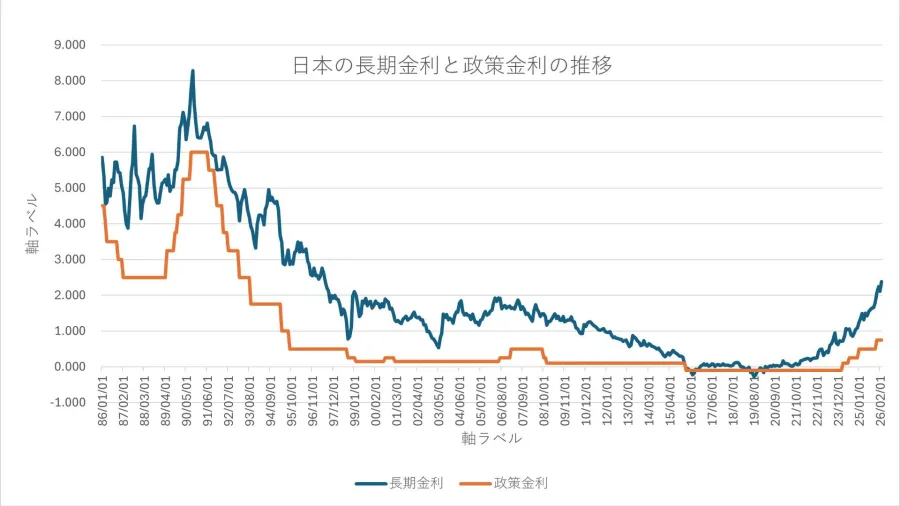
国債の金利とは、国が発行する債券(国債)を購入した投資家に対して、国が支払う利息の割合を指します。国債は国にお金を貸し出す仕組みであるため、いわば「国に対する信用金利」の性格を持っています。この金利は、発行時の市場金利や経済情勢、投資家の需要によって変動し、国債の利回りと価格は逆の動きをするという基本原則があります。
近年、国債の金利が上昇している最大の背景には、日本銀行による金融政策の大きな転換があります。長年にわたる異次元の金融緩和が修正され、段階的な利上げが行われる中で、市場の長期金利の指標となる新発10年国債の利回りが上昇基調を辿っています。これにより、かつての「ゼロ金利・マイナス金利」の時代から、金利がある世界へと経済構造そのものがシフトしているのが2026年現在の実態です。
2026年最新:個人向け国債(変動10年・固定5年・固定3年)の利率動向
金利上昇の恩恵を最も身近に受けられる金融商品として、個人向け国債が大きな注目を集めています。個人向け国債には主に「変動10年」「固定5年」「固定3年」の3つのタイプがあり、それぞれの特徴と利回りの動向に変化が生じています。
財務省の発表や市場金利の動向によると、2026年に入り、これら個人向け国債の適用利率は軒並み引き上げられています。特に「変動10年」は、金利上昇局面において半年ごとの見直しによって利率が上がっていく仕組みを備えているため、インフレや追加利上げへのヘッジとして人気が高まっています。一方、「固定5年」や「固定3年」は、満期まで一定の利回りが確実に保証される安心感から、手元資金の堅実な置き場所として選ばれています。
日銀の利上げと金融政策の変更が長期金利に与えるインパクト
日本銀行が推進する金融政策の正常化プロセスは、長期金利の決定メカニズムに直接的な影響を与えています。かつてはイールドカーブ・コントロール(YCC)によって金利が一定のレンジに抑えられていましたが、政策の柔軟化以降、市場の需給がよりダイレクトに反映されるようになりました。
ここで、個人向け国債の主要3タイプの違いと特徴を整理しておきましょう。
| 商品名(個人向け国債) | 金利のタイプ | 特徴・メリット | 2026年現在の動向と向き不向き |
|---|---|---|---|
| 変動10年 | 変動金利(半年ごとに見直し) | 金利上昇局面で利率が連動して上昇。下限金利0.05%保証。 | 今後のさらなる金利上昇に備えたい人に最適。最も人気が高い。 |
| 固定5年 | 固定金利(満期まで一定) | 5年間の安心した利回りを固定。中期の資産形成に向く。 | 一定期間の確実なリターンを好む保守的な資金運用に。 |
| 固定3年 | 固定金利(満期まで一定) | 3年という比較的短い期間で資金を回収・再投資できる。 | 数年以内に資金使途がある短期の運用に最適。 |
このように、日銀の金融政策変更に伴う長期金利の上昇は、国債全体の利回りを押し上げ、預貯金から国債運用への資金シフトを促す大きな原動力となっています。
家計と国の財政を直撃?住宅ローン金利と利払費への影響
国債の金利上昇は、資産運用者にとっては朗報である一方、借入を行う家計や国全体の財政にとっては看過できない影響をもたらします。その代表例が住宅ローン金利の動向です。
長期金利のベンチマークである10年国債金利が上昇すると、それに連動して銀行が提供する住宅ローンの固定型金利も引き上げられます。また、変動型の住宅ローンについても、短期金利の動向次第で将来的な金利上昇リスクが意識される場面が増えており、マイホーム購入計画を見直す動きや、固定・変動の選択を慎重に行う家庭が急増しています。
加えて、マクロな視点では、日本の国債発行残高が膨大であるため、金利が上昇することは国の「利払費」の急増を意味します。国債の金利が1%上昇するだけで、国の利払費は数兆円規模で膨らむ試算もあり、財政健全化に向けたプレッシャーが強まるなど、日本経済全体の大きな構造課題となっています。
今後の見通しと私たちが取るべき資産防衛・運用の判断基準
今後の金融市場の見通しとして、日本銀行が追加の利上げに踏み切るかどうかが最大の焦点となります。国内外の景気動向や物価上昇率、賃上げの持続性を見極めながら、金利は緩やかな上昇トレンドを維持する可能性が高いと指摘されています。
こうした環境下において、私たち個人が取るべき資産防衛と運用の判断基準は以下の通りです。
1. 運用における判断基準:元本割れリスクを避けつつインフレや金利上昇の恩恵を受けたい場合は、最低金利0.05%が保証されつつ金利上昇に追随する「変動10年」の個人向け国債が有効な選択肢となります。
2. 借入における判断基準:住宅ローンを組んでいる、またはこれから組む予定のある人は、金利上昇リスクを見越したシミュレーションを徹底し、固定金利と変動金利のミックスや繰り上げ返済の活用を検討することが賢明です。
【国債の金利】に関するよくある質問(FAQ)
Q1:個人向け国債は途中換金できますか?元本割れの心配はありますか?
A1:発行から1年経過すれば、原則として中途換金が可能です。その際、直近2回分の各利子相当額(税引前)×0.79685が差し引かれますが、国が買い取る仕組みのため元本割れすることはありません。
Q2:日銀が利上げをすると、預金金利もすぐに上がりますか?
A2:普通預金や定期預金の金利は各金融機関の判断に委ねられているため、長期金利の上昇や日銀の利上げに対してタイムラグが生じることが一般的ですが、徐々に引き上げの動きが広がっています。
Q3:国債の金利上昇が国の財政に与える問題点とは何ですか?
A3:国債の金利が上がると、国が借入金に対して支払う利払費が増加します。これが社会保障費や公共事業などの政策経費を圧迫する要因となり、財政運営の厳しさが増すことが懸念されています。
2026年現在の国債金利の上昇は、日本の金融政策の転換点を象徴する現象であり、家計の貯蓄・運用スタイル、そして住宅ローンや国の利払費に至るまで広範な影響を及ぼしています。
「金利がある世界」が定着しつつある今、ただ現金を眠らせておくのではなく、個人向け国債などの安全かつ利回りの期待できる金融商品を賢く活用し、物価上昇や金利変動に対する耐性をつけていくことが、これからの時代を生き抜くための確かな判断基準となります。